Sel, Dolu ve Deprem Hasarı Kasko Kapsamında mı?
Sel, dolu ve deprem hasarı temel kaskoda yok; ancak ek sözleşmeyle teminata alınabiliyor. Tam kaskoda var, genişletilmiş kaskoda poliçeye bakmak gerekiyor.
AI ile Özetle
İçindekiler
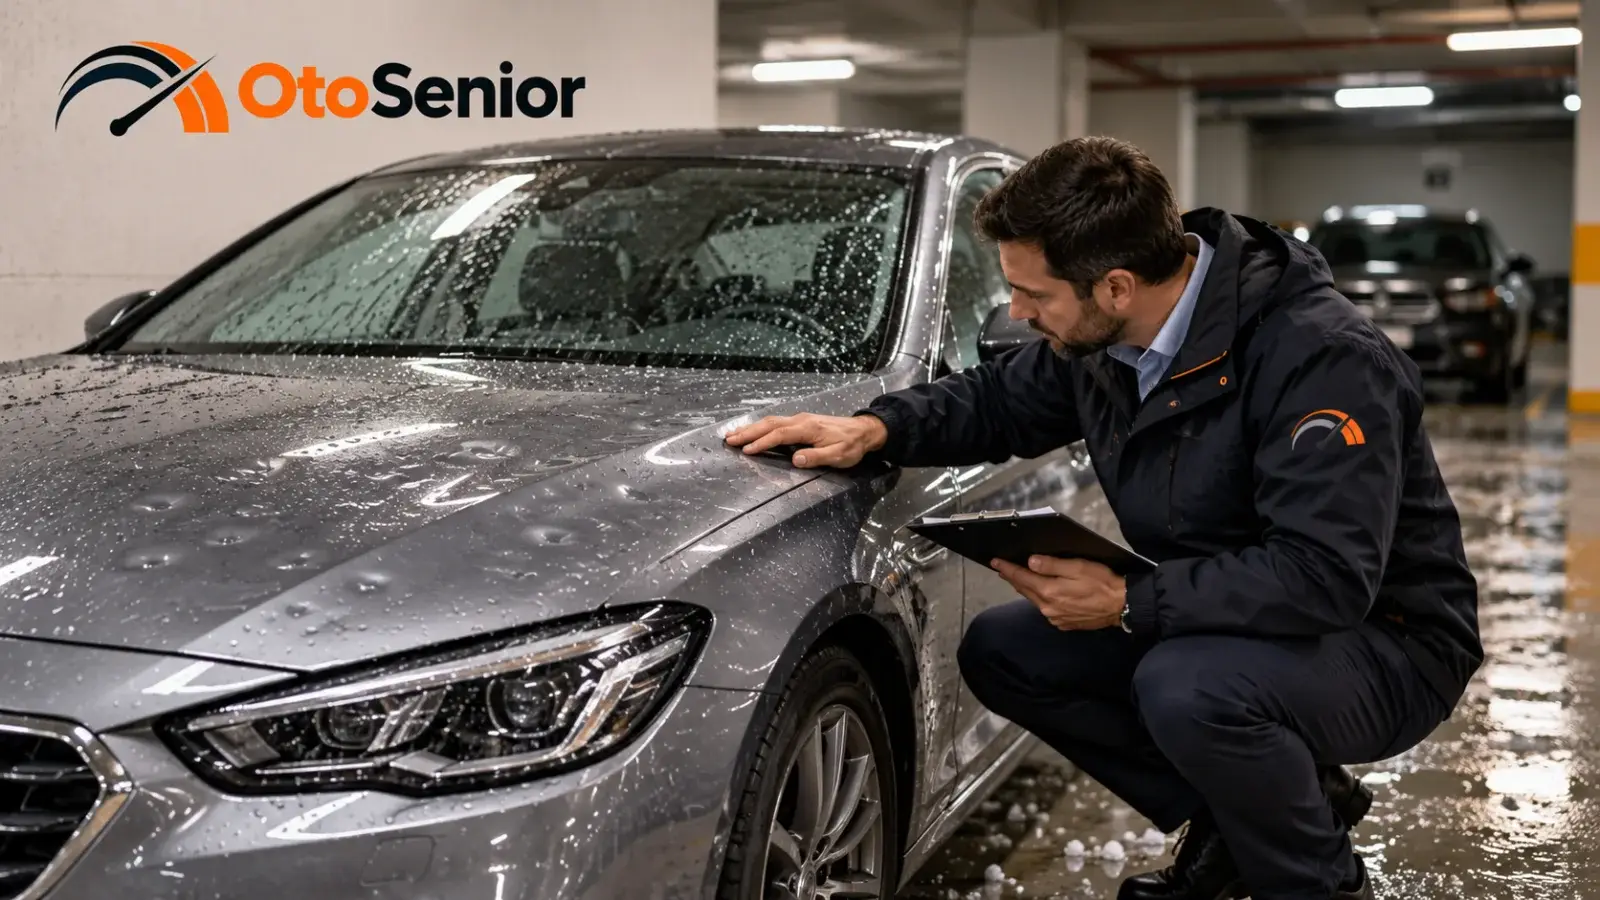
Sel, dolu ve deprem hasarı temel kaskoda yok; bu riskler ancak ek sözleşmeyle teminata alınabiliyor.[1] Kara Araçları Kasko Sigortası Genel Şartları, deprem, toprak kayması, fırtına, dolu, yıldırım ve yanardağ püskürmesi ile sel ve su baskını zararlarını ek sözleşmeyle eklenebilen riskler arasında sayıyor.[1] Yani aracınızın bu hasarlarda korunup korunmadığı, poliçenizin türüne ve teminat listesine bağlı.
Kaskonun genel olarak neleri kapsadığını Kasko Nedir, Neleri Kapsar? yazısında anlattık. Bu yazı yalnız doğal afet hasarına odaklanıyor.
Hangi kasko türü doğal afet hasarını kapsıyor?
Genel şartlar dört ürün adı tanımlıyor ve ürün adı, verilen teminata uygun olmak zorunda.[1]
| Ürün | Temel teminat | Sel, dolu, deprem |
|---|---|---|
| Dar kasko | Bir kısmı | Yok |
| Kasko | Tamamı | Yok |
| Genişletilmiş kasko | Tamamı | Bir kısmı olabilir |
| Tam kasko | Tamamı | Var |
Tablodaki ayrım genel şartlardaki tanımlara dayanıyor.[1] Genişletilmiş kasko, temel teminatın tamamına ek olarak ek sözleşmeyle eklenebilen risklerden yalnız bir kısmını içeriyor.[1] Tam kasko ise ek sözleşmeyle eklenebilen risklerin tamamını kapsıyor.[1]
Temel teminat; başka bir araçla çarpışma, bir cisme çarpma ya da devrilme gibi kazalar, üçüncü kişilerin kötü niyetli hareketleri, yanma ve çalınma risklerinden oluşuyor.[1] Sel, dolu ya da deprem bu listede değil.[1]
Poliçemde bu teminat olup olmadığını nasıl anlarım?
Poliçenin başlığında ürünün adı en az 16 punto büyüklüğünde yazılıyor.[1] Başlıkta "Tam Kasko" yazıyorsa ek sözleşmeyle eklenebilen risklerin hepsi teminatta.[1] "Genişletilmiş Kasko" yazıyorsa teminat listesine tek tek bakmak gerekiyor.
Genel şartlar bu riskleri iki ayrı bentte sayıyor: birinde deprem, toprak kayması, fırtına, dolu, yıldırım ve yanardağ püskürmesi, diğerinde sel ve su baskını.[1] Bu yüzden poliçede ikisini ayrı ayrı aramak işinizi kolaylaştırır.
Poliçede hasarın belli bir tutarı ya da oranı kadar kısmının sigortacı tarafından ödenmeyeceği, yani muafiyet de kararlaştırılabiliyor.[1] Muafiyet, poliçeye en az 14 punto harflerle yazılıyor.[1]
Depremde araca gelen hasarı DASK öder mi?
Ödemez. 6305 sayılı Afet Sigortaları Kanunu, zorunlu deprem sigortasını binalarda depremin doğrudan neden olduğu maddi zararları karşılayan sigorta olarak tanımlıyor.[2] Kanunun amacı da binalardaki deprem zararlarının karşılanması.[2] Araçtaki deprem hasarı için kaskoda deprem teminatının bulunması gerekiyor.[1]
Trafik sigortası sel ya da dolu hasarını karşılar mı?
Karşılamaz. Zorunlu trafik sigortası, aracın işletilmesinden doğan ve üçüncü kişilere karşı ortaya çıkan tazminat sorumluluğunu kapsıyor.[3] Sigortalının ve birlikte yaşadığı yakınlarının mallarına gelen zararlar teminat dışında.[3] Kendi aracınızdaki hasar için kaskonuza bakmanız gerekiyor.
Hasar olunca ne yapmalıyım?
Genel şartlar, hasar anında sigortalıya şu yükümlülükleri veriyor:[1]
- Hasarı öğrendiğiniz tarihten itibaren en geç beş iş günü içinde sigorta şirketine bildirmek[1]
- Sigortalı değilmişçesine gerekli kurtarma ve koruma önlemlerini almak, sigortacının talimatına elinden geldiğince uymak[1]
- Zorunlu haller dışında hasarın gerçekleştiği yerde ve araçta değişiklik yapmamak[1]
- Sigortacının istediği bilgi ve belgeleri gecikmeden vermek, inceleme yapılmasına izin vermek[1]
Zararı önlemek ya da azaltmak için alınan önlemlerin makul masrafları, önlem faydasız kalsa bile sigortacı tarafından ödeniyor.[1] Aracı çektirecekseniz önce sigorta şirketine danışın: yetkili olmayan kişilere ya da kurallara uygun olmadan çektirilen araçta oluşan zararlar da ancak ek sözleşmeyle teminata alınabiliyor.[1] Su basmış aracın kontrolünü yetkili servise bırakmak en doğrusu.
Tazminat ne zaman ödenir?
Sigorta şirketi, hasar ihbarından sonra üç iş günü içinde poliçede yazanlar dışında istediği belgeleri size bildiriyor.[1] Belgeler eksiksiz verildikten, eksper incelemesi varsa raporun tesliminden itibaren en geç 10 iş günü içinde inceleme tamamlanıyor ve ödemeye engel bir durum yoksa tazminat ödeniyor.[1] Tazminat borcu her durumda hasar ihbarından 45 gün sonra muaccel oluyor, yani ödenmesi gereken borç hâline geliyor.[1]
İnceleme üç ay içinde bitmezse sigortacı, tespit edilen hasar tutarının en az yüzde ellisini avans olarak ödüyor.[1] Sigorta sözleşmesinden doğan talepler, alacağın muaccel olduğu tarihten itibaren iki yılda zamanaşımına uğruyor.[1]
Onarım masrafı aracın hasar tarihindeki değerini aşar ve eksper raporu aracın onarılamayacağını tespit ederse araç tam hasara uğramış sayılıyor.[1] Bu durumda neler olduğunu Pert Araç Nedir? yazısında bulabilirsiniz.
Sıkça sorulan sorular
Kasko sel hasarını karşılar mı?
Temel kaskoda sel ve su baskını zararı yok; bu risk ancak ek sözleşmeyle teminata alınabiliyor. Tam kaskoda bulunuyor, genişletilmiş kaskoda ise poliçedeki teminat listesine bakmak gerekiyor.
Dolu hasarı kaskoya dahil mi?
Dolu, deprem, fırtına ve yıldırımla birlikte ek sözleşmeyle teminata alınabilen riskler arasında. Poliçenizde bu teminat yoksa dolu hasarı ödenmiyor.
Depremde araca gelen hasarı DASK öder mi?
Hayır. Zorunlu deprem sigortası binalarda depremin neden olduğu zararları karşılıyor. Araçtaki deprem hasarı için kaskoda deprem teminatı bulunması gerekiyor.
Trafik sigortası sel hasarını karşılar mı?
Hayır. Trafik sigortası, aracın üçüncü kişilere verdiği zararı karşılayan bir sorumluluk sigortası. Sigortalının kendi aracındaki zarar bu sigortanın konusu değil.
Sel ya da dolu hasarı kaç gün içinde bildirilmeli?
Hasarı öğrendiğiniz tarihten itibaren en geç beş iş günü içinde sigorta şirketine bildirmeniz gerekiyor. Şirket, eksik belgeleri üç iş günü içinde size bildiriyor.
Kaynaklar
Kaynakça ayarları
İkisi de varsayılan olarak kapalı; seçiminiz bu tarayıcıda hatırlanır.
- 1
SEDDK, Kara Araçları Kasko Sigortası Genel Şartları (yürürlük 1 Nisan 2013)
Kaynak 1SEDDK, Kara Araçları Kasko Sigortası Genel Şartları (yürürlük 1 Nisan 2013)
Yazıda bu kaynağa dayanan bilgiler
- Sel, dolu ve deprem hasarı temel kaskoda yok; bu riskler ancak ek sözleşmeyle teminata alınabiliyor. Giriş
- Kara Araçları Kasko Sigortası Genel Şartları, deprem, toprak kayması, fırtına, dolu, yıldırım ve yanardağ püskürmesi ile sel ve su baskını zararlarını ek sözleşmeyle eklenebilen riskler arasında sayıyor. Giriş
- Genel şartlar dört ürün adı tanımlıyor ve ürün adı, verilen teminata uygun olmak zorunda. Hangi kasko türü doğal afet hasarını kapsıyor?
- Tablodaki ayrım genel şartlardaki tanımlara dayanıyor. Hangi kasko türü doğal afet hasarını kapsıyor?
- Genişletilmiş kasko, temel teminatın tamamına ek olarak ek sözleşmeyle eklenebilen risklerden yalnız bir kısmını içeriyor. Hangi kasko türü doğal afet hasarını kapsıyor?
- Tam kasko ise ek sözleşmeyle eklenebilen risklerin tamamını kapsıyor. Hangi kasko türü doğal afet hasarını kapsıyor?
- Temel teminat; başka bir araçla çarpışma, bir cisme çarpma ya da devrilme gibi kazalar, üçüncü kişilerin kötü niyetli hareketleri, yanma ve çalınma risklerinden oluşuyor. Hangi kasko türü doğal afet hasarını kapsıyor?
- Sel, dolu ya da deprem bu listede değil. Hangi kasko türü doğal afet hasarını kapsıyor?
- Poliçenin başlığında ürünün adı en az 16 punto büyüklüğünde yazılıyor. Poliçemde bu teminat olup olmadığını nasıl anlarım?
- Başlıkta "Tam Kasko" yazıyorsa ek sözleşmeyle eklenebilen risklerin hepsi teminatta. Poliçemde bu teminat olup olmadığını nasıl anlarım?
- Genel şartlar bu riskleri iki ayrı bentte sayıyor: birinde deprem, toprak kayması, fırtına, dolu, yıldırım ve yanardağ püskürmesi, diğerinde sel ve su baskını. Poliçemde bu teminat olup olmadığını nasıl anlarım?
- Poliçede hasarın belli bir tutarı ya da oranı kadar kısmının sigortacı tarafından ödenmeyeceği, yani muafiyet de kararlaştırılabiliyor. Poliçemde bu teminat olup olmadığını nasıl anlarım?
- Muafiyet, poliçeye en az 14 punto harflerle yazılıyor. Poliçemde bu teminat olup olmadığını nasıl anlarım?
- Araçtaki deprem hasarı için kaskoda deprem teminatının bulunması gerekiyor. Depremde araca gelen hasarı DASK öder mi?
- Genel şartlar, hasar anında sigortalıya şu yükümlülükleri veriyor: Hasar olunca ne yapmalıyım?
- Hasarı öğrendiğiniz tarihten itibaren en geç beş iş günü içinde sigorta şirketine bildirmek Hasar olunca ne yapmalıyım?
- Sigortalı değilmişçesine gerekli kurtarma ve koruma önlemlerini almak, sigortacının talimatına elinden geldiğince uymak Hasar olunca ne yapmalıyım?
- Zorunlu haller dışında hasarın gerçekleştiği yerde ve araçta değişiklik yapmamak Hasar olunca ne yapmalıyım?
- Sigortacının istediği bilgi ve belgeleri gecikmeden vermek, inceleme yapılmasına izin vermek Hasar olunca ne yapmalıyım?
- Zararı önlemek ya da azaltmak için alınan önlemlerin makul masrafları, önlem faydasız kalsa bile sigortacı tarafından ödeniyor. Hasar olunca ne yapmalıyım?
- Aracı çektirecekseniz önce sigorta şirketine danışın: yetkili olmayan kişilere ya da kurallara uygun olmadan çektirilen araçta oluşan zararlar da ancak ek sözleşmeyle teminata alınabiliyor. Hasar olunca ne yapmalıyım?
- Sigorta şirketi, hasar ihbarından sonra üç iş günü içinde poliçede yazanlar dışında istediği belgeleri size bildiriyor. Tazminat ne zaman ödenir?
- Belgeler eksiksiz verildikten, eksper incelemesi varsa raporun tesliminden itibaren en geç 10 iş günü içinde inceleme tamamlanıyor ve ödemeye engel bir durum yoksa tazminat ödeniyor. Tazminat ne zaman ödenir?
- Tazminat borcu her durumda hasar ihbarından 45 gün sonra muaccel oluyor, yani ödenmesi gereken borç hâline geliyor. Tazminat ne zaman ödenir?
- İnceleme üç ay içinde bitmezse sigortacı, tespit edilen hasar tutarının en az yüzde ellisini avans olarak ödüyor. Tazminat ne zaman ödenir?
- Sigorta sözleşmesinden doğan talepler, alacağın muaccel olduğu tarihten itibaren iki yılda zamanaşımına uğruyor. Tazminat ne zaman ödenir?
- Onarım masrafı aracın hasar tarihindeki değerini aşar ve eksper raporu aracın onarılamayacağını tespit ederse araç tam hasara uğramış sayılıyor. Tazminat ne zaman ödenir?
- 2
Mevzuat Bilgi Sistemi, 6305 sayılı Afet Sigortaları Kanunu (18 Mayıs 2012)
Kaynak 2Mevzuat Bilgi Sistemi, 6305 sayılı Afet Sigortaları Kanunu (18 Mayıs 2012)
Yazıda bu kaynağa dayanan bilgiler
- 6305 sayılı Afet Sigortaları Kanunu, zorunlu deprem sigortasını binalarda depremin doğrudan neden olduğu maddi zararları karşılayan sigorta olarak tanımlıyor. Depremde araca gelen hasarı DASK öder mi?
- Kanunun amacı da binalardaki deprem zararlarının karşılanması. Depremde araca gelen hasarı DASK öder mi?
- 3 Kaynak 3
Türkiye Sigorta Birliği, Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları, ekler dahil (4 Aralık 2021)
Yazıda bu kaynağa dayanan bilgiler
- Zorunlu trafik sigortası, aracın işletilmesinden doğan ve üçüncü kişilere karşı ortaya çıkan tazminat sorumluluğunu kapsıyor. Trafik sigortası sel ya da dolu hasarını karşılar mı?
- Sigortalının ve birlikte yaşadığı yakınlarının mallarına gelen zararlar teminat dışında. Trafik sigortası sel ya da dolu hasarını karşılar mı?